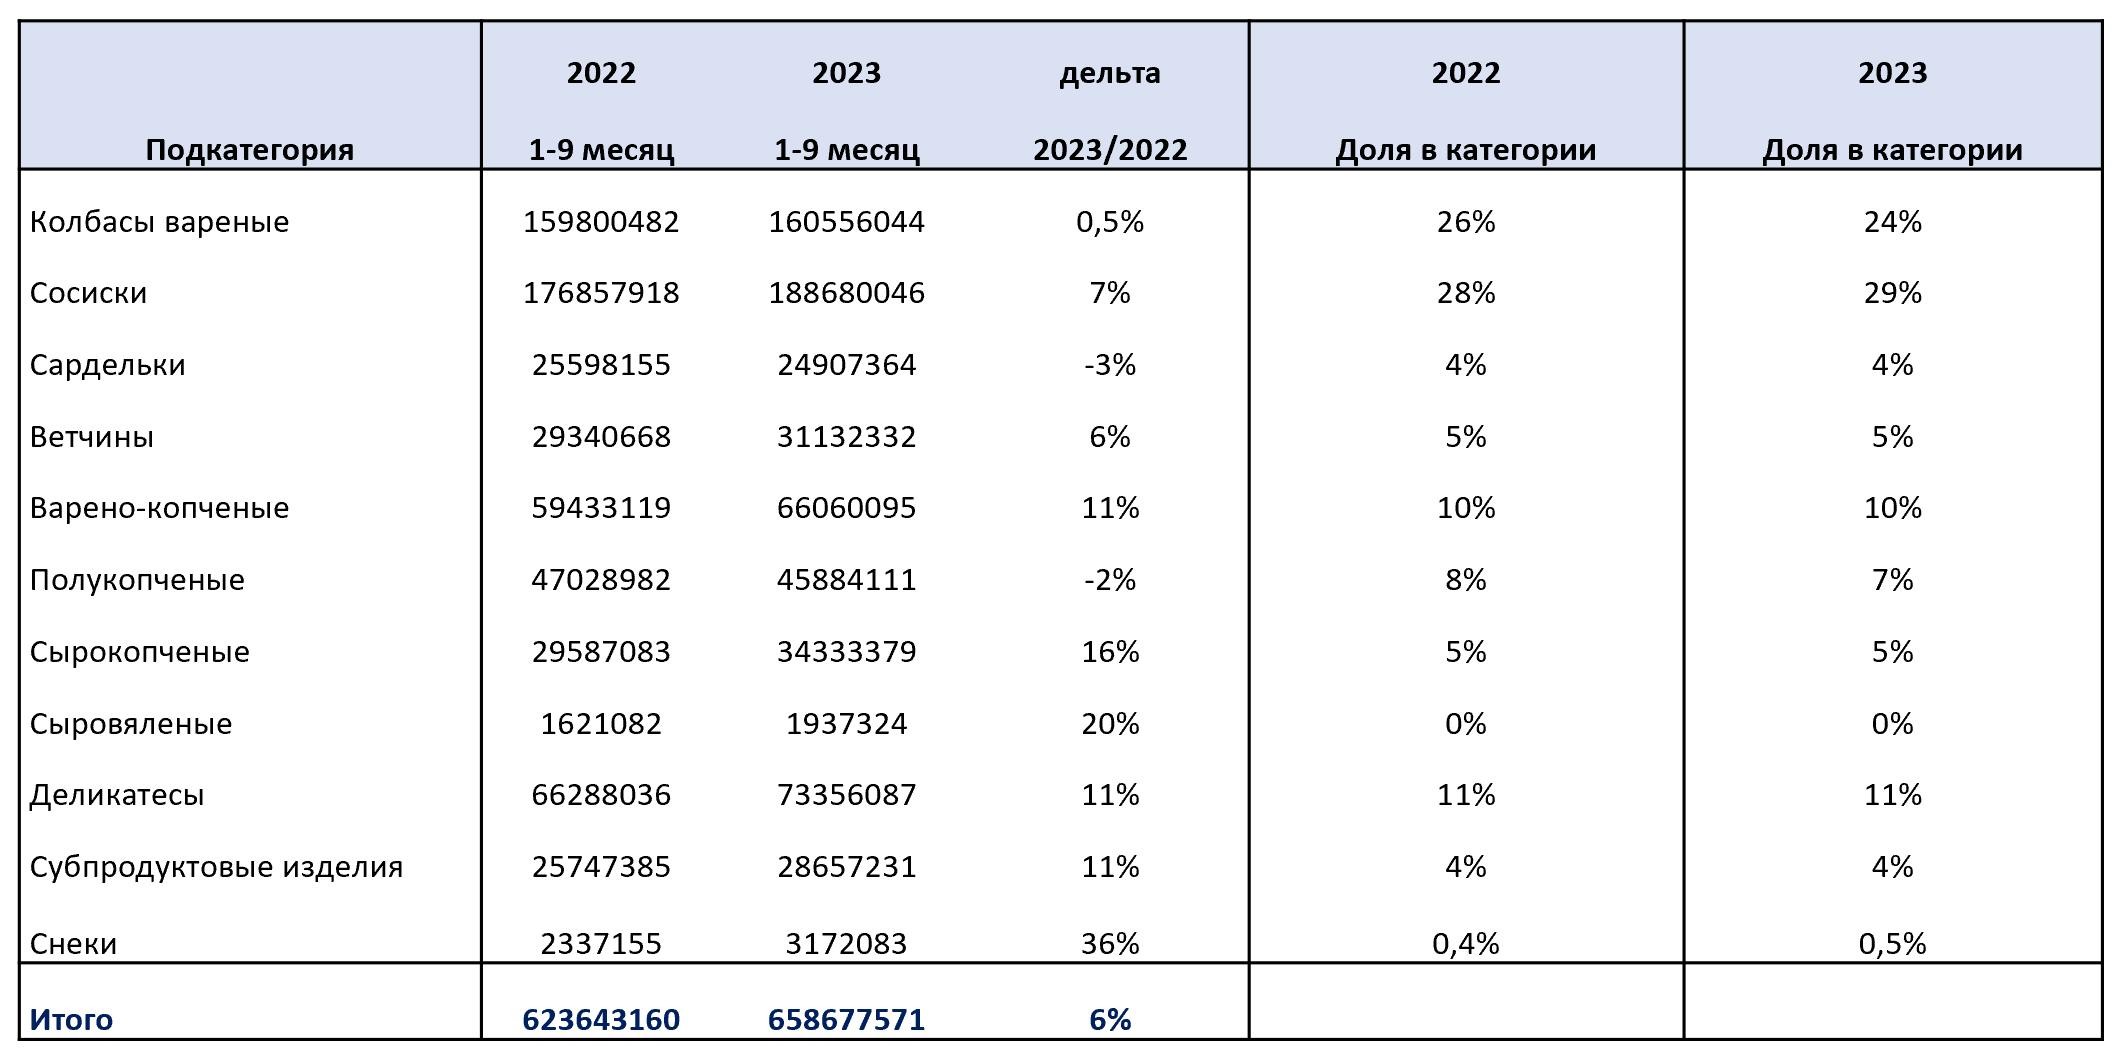
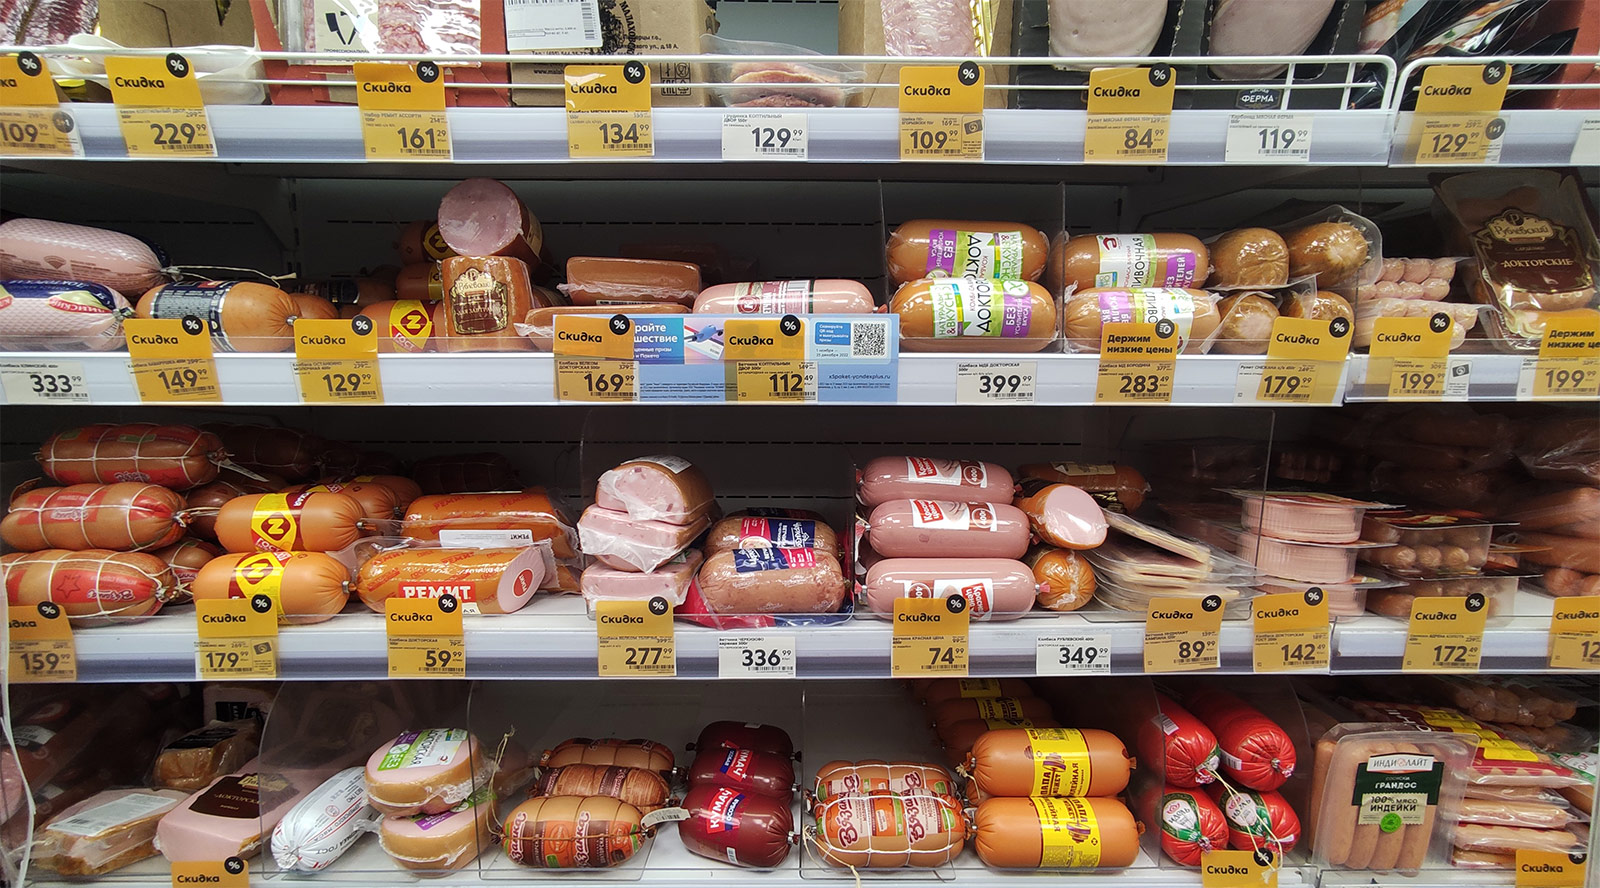
Несмотря на позитивные цифры в отношении роста производства колбасных изделий в 2023 году (по сравнению с 2022-м за 9 месяцев 2023 года производство выросло в целом на 2,1% – с 1 797 965 до 1 835 033 тонн, по данным Росстата) и увеличение потребления, обусловленного ростом доходов населения, рынок не становится проще. Это связано с тем, что федеральные игроки продолжают наращивать мощности, расширяя зону влияния в самых емких ценовых сегментах.
Наряду с ростом СТМ в крупнейших сетях, зона относительно свободной конкуренции между равными становится крайне узкой. Если разделить объем рынка по категориям на ценовые сегменты, то мы увидим в крупнейших сетях похожую картину: доля топ-3 игроков в среднем ценовом сегменте достигает 60, 70 и даже 90% в зависимости от категории, региона и сети.
Те, кто не научился считать деньги, по-прежнему пытаются конкурировать за счет цены, а те, кто качественно ведут финансовый учет – жалуются на недостаток объема и высокие постоянные издержки. Дело вот в чем: для того, чтобы правильно формулировать конкурентную стратегию – нужно понимать глобальное устройство бизнеса.
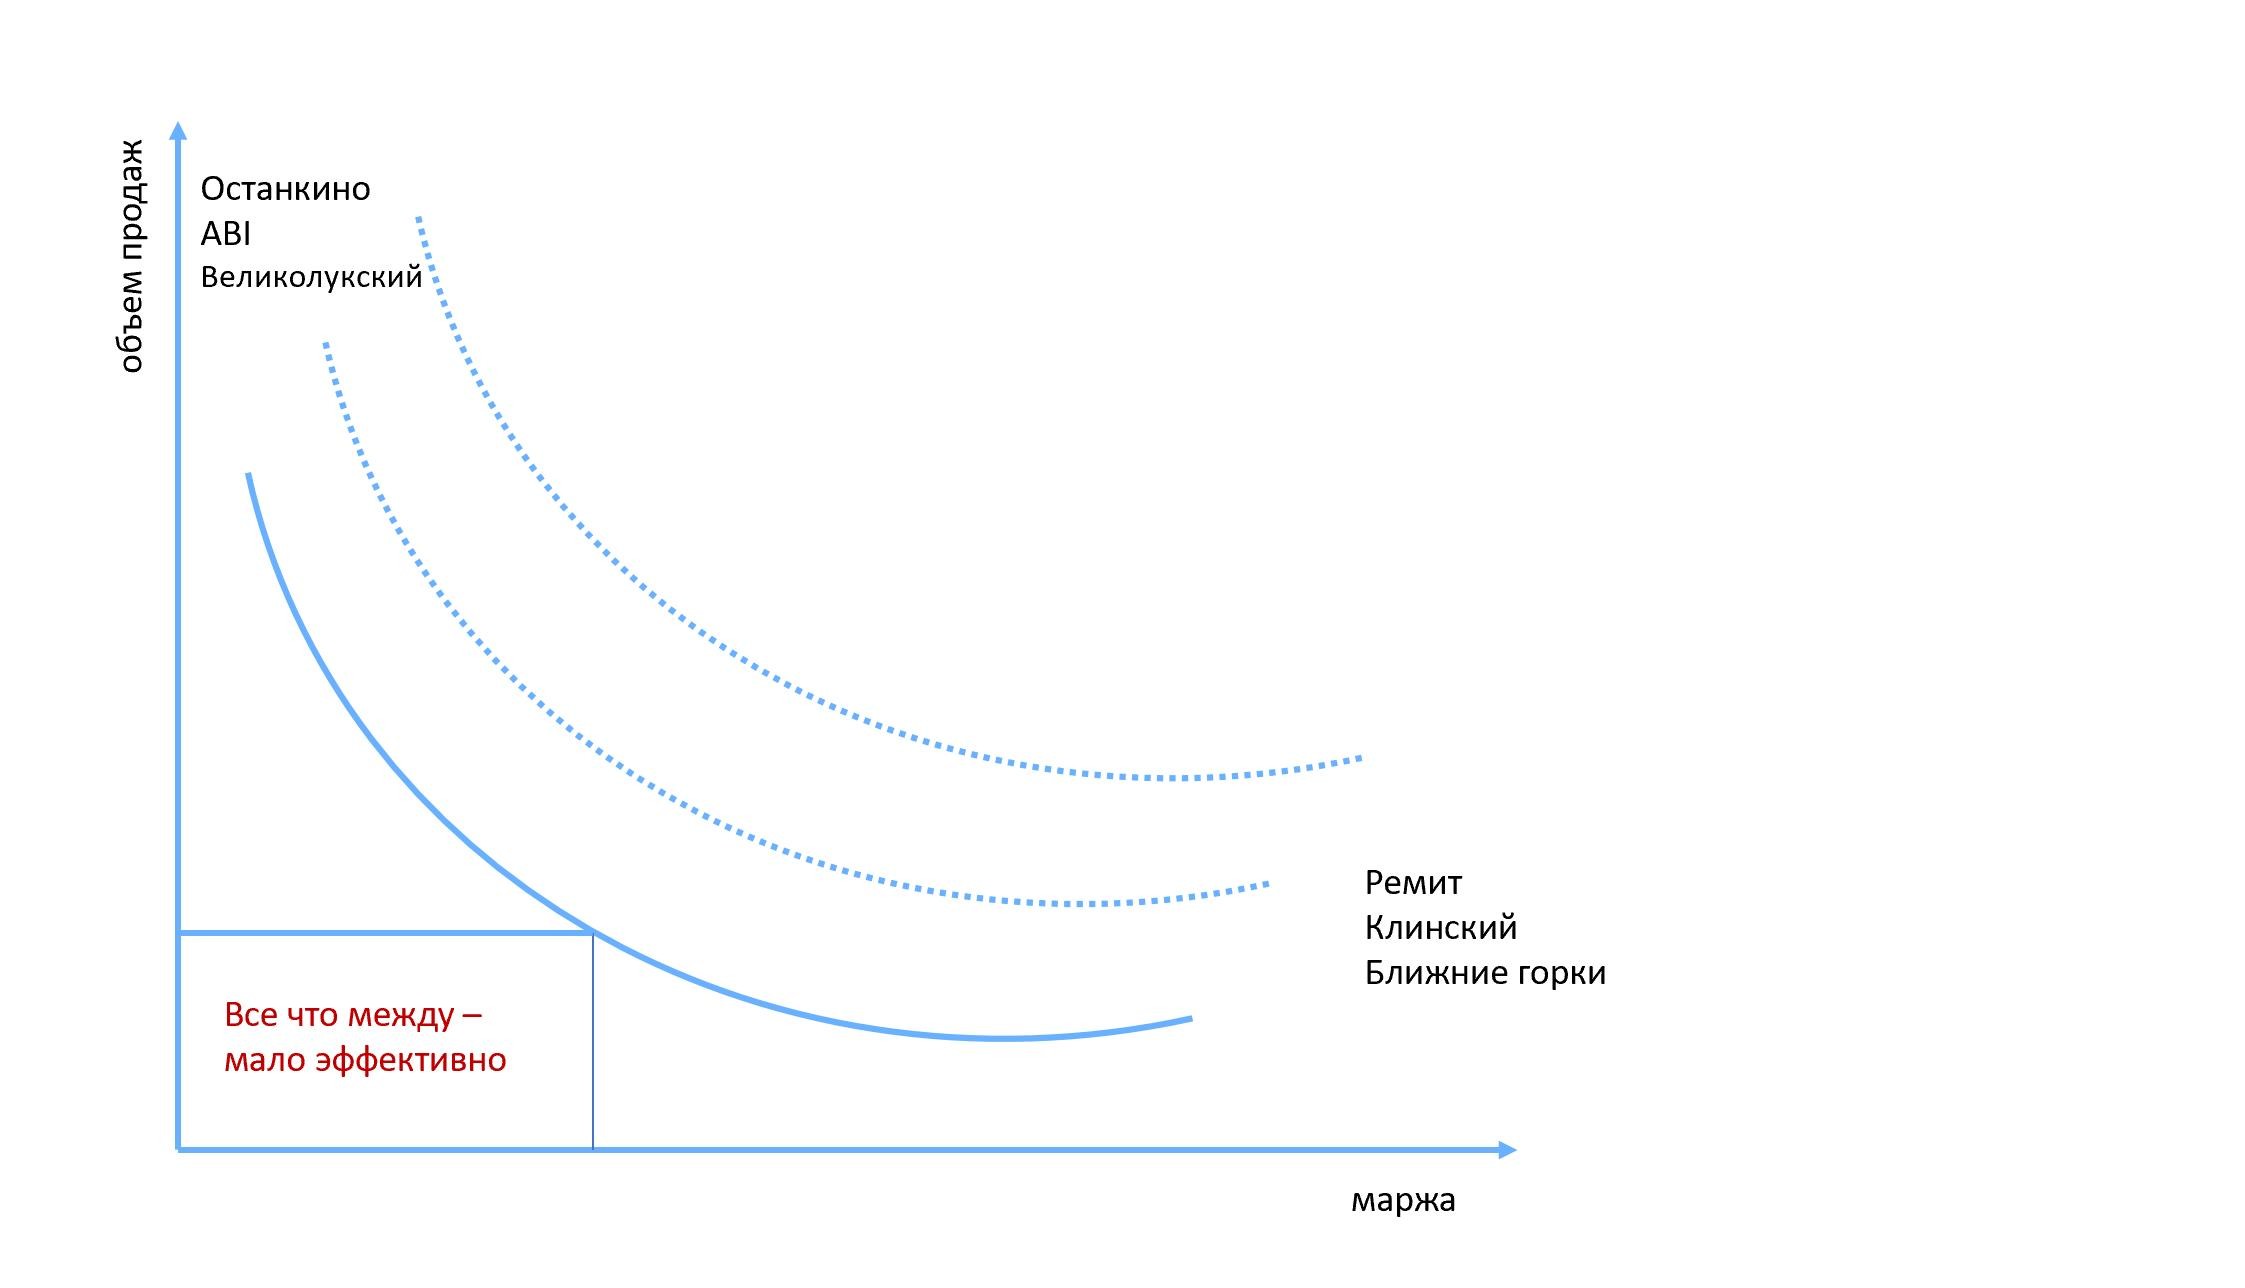
Всем хорошо известна кривая спроса, показывающая его изменение в зависимости от цены продукта. На самом деле, с точки зрения возможных стратегий кривая иллюстрирует два разнонаправленных подхода:
cтратегия роста, построенная на эффекте масштаба (на самом деле таких игроков крайне мало);
cтратегия роста, основанная на высокой марже и относительно невысоком объеме.
Часто компании «застревают» где-то посередине, думая, что незначительное изменение ценового или количественного фактора позволит перейти в другую бизнес-модель. На самом деле, это не так. «Ходить по кривой», глобально не меняя логику зависимости продаж от цены, малопродуктивно с точки зрения финансового результата. Значительного улучшения можно добиться только неценовыми факторами, «перепрыгивая» с одной оси на другую.
Виды стратегий – масштаб или маржа?
Конечно, увеличение объема приводит к обоснованному снижению издержек, но чтобы вырасти на высококонкурентном рынке в массовом сегменте, неизбежно придется значительно падать в доходности из-за активного промо, медийного присутствия и агрессивной коммерческой политики. Операционная эффективность в этом случае появляется только при достаточно значительном приросте объема, сопряженном с автоматизацией, эффективностью закупок и низких (в сравнении с объемами) управленческих затрат. Если в компании ручные процессы, изношенное оборудование и отсутствие технологий, играть в повышение продаж через снижение цены, пытаясь нарастить долю в массовых сегментах – утопия.
Для компаний, имеющих проблемы с оборотными средствами или крайне высокими постоянными затратами, игра будет смертельной. Что же делать в этом случае? Пытаться перепрыгнуть на другую кривую. Проще говоря, увеличить объем без значительного снижения маржи.
Как это сделать?
Искать ниши
Если посмотреть на динамику товарных групп за 9 месяцев 2023 года по сравнению с 2022-м на примере десяти ключевых сетей РФ, становится понятно, в каких категориях сконцентрирован нишевой рост: копченые колбасы и деликатесы, снеки, субпродуктовые изделия. Конечно, важно погружаться глубже. Если посмотреть на подгруппы и SKU, то мы увидим, что рост ветчины драйвят продукты из индейки. Продажи сыровяленых продуктов более чем на 50% состоят из нарезки. Снеки активно растут, но имеют достаточно низкую базу, высокое промо и требуют вложений в оборудование.
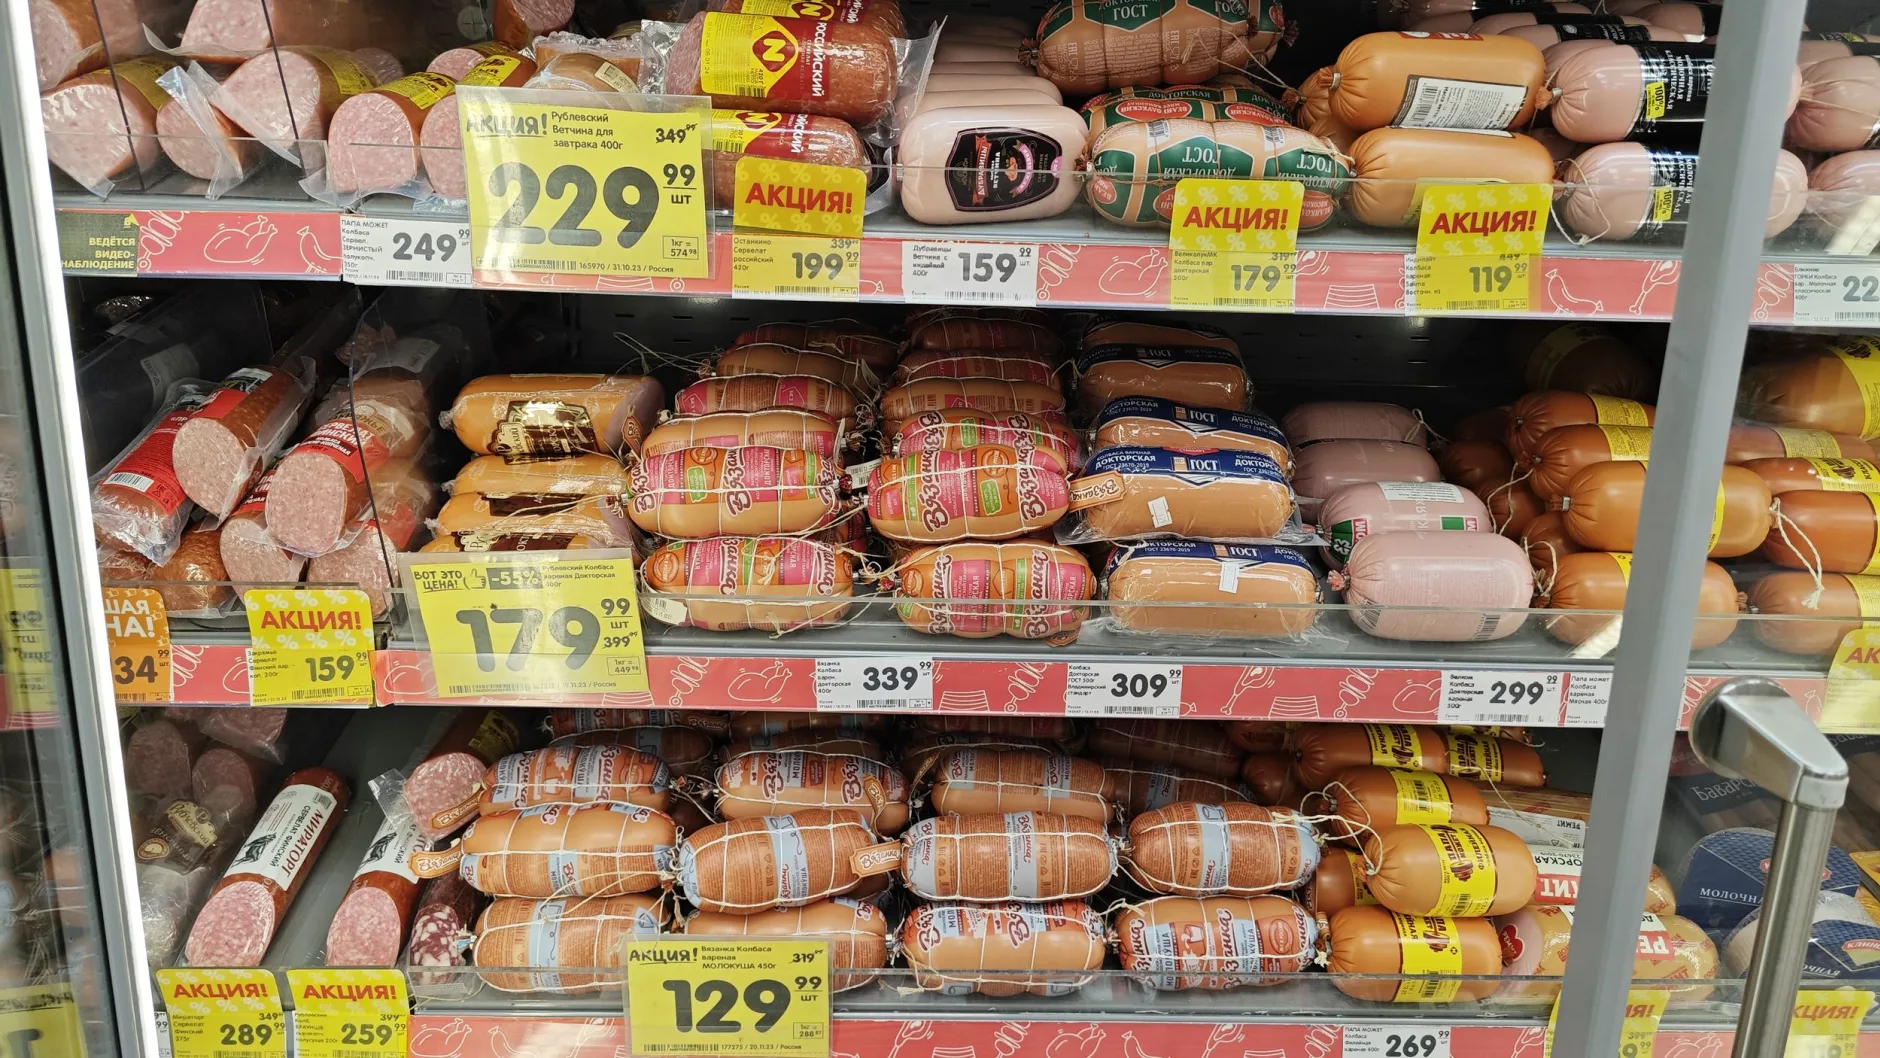
Если говорить о самых объемных товарных группах (вареные колбасы, сосиски, варено-копченые колбасы), то в них важно детально разбираться в ценовых сегментах: потенциал по емкости, доля федеральных игроков, цены закупки и полки, глубина и объем промо. Во многих сегментах (в основном среднеценовых) для небольших региональных компаний просто нет места. В этом случае необходимо концентрироваться на других нишах, расширяя предложение и дистрибуцию, а не конкурировать ценой.
При позитивном сырьевом сценарии, целесообразно наращивать промо, заходя в среднеценовой сегмент, но выстраивать стратегию только на этом опасно.
Промо-стратегия и ценообразование
Промо давно является частью ценовой стратегии, но многие региональные игроки до сих пор не хотят смотреть на ситуацию трезво.
Не нужно отказываться от акций, промо нужно уметь:
планировать, исходя из особенностей рынка: статистики товарных сегментов и ключевых конкурентов;
рассчитывать, правильно оценивая безакционные продажи и промо-приросты, оптимальный размер скидки и коммерческую маржинальную прибыль (не перезакладывать затраты, на самом деле не являющиеся переменными);
контролировать полку, так как от выполнения акционного объема во многом зависит экономика;
оценивать эффективность (ROMI).
Россия – один из самых промо-зависимых рынков в Европе. Продажи без акций уже невозможны. Цель компаний, выбрав свой ценовой сегмент, сложить паззл между сырьевой себестоимостью, нужной маржой, скидкой, заложенной в цену, весом упаковки, внешним видом продукта и необходимой ценой полки. В общем, комплексно и профессионально подойти к категорийному менеджменту.
Брендинг
Сегодня роль брендинга значительно возрастает. Федеральные игроки задают определенные стандарты, локальным игрокам придется догонять, задумываясь над позиционированием своего продукта, нахождением уникальных отличий и донесением их до потребителя, если не рекламой, то хотя бы качественной, заметной, современной упаковкой и продающими посылами.
Современные упаковочные решения особенно важны в высокоценовых cегментах. Без современных форматов упаковки невозможно быть конкурентным, так как рынок маржинальных продуктов в этом случае существенно снижается. С учетом того, что на небольших региональных игроков итак приходится не более 10-40% по разным сегментам, еще большее уменьшение может быть критичным.
Расширение матрицы
Многие региональные игроки более подвижны по сравнению с федеральными производителями из-за отсутствия высокопроизводительных линий и эффекта масштаба. Именно это дает возможность расширять матрицу продуктов.
Небольшим производителям нужно забыть о тотальной минимизации матрицы. Сокращение ассортимента не приводит к экономической эффективности, если компания не работает на масштабе.
Для локальных компаний важно понимать три вещи:
Расширение ассортимента должно проходить не бездумно, а с учетом фокусных категорий, которые компания стратегически определила на основе своих возможностей, компетенций, ресурсов, отличий и состояния рынка в регионе присутствия.
Профессиональный уровень технологов, наличие собственной розницы, репутация на территории присутствия, наличие персонала для ручных операций, объем доступных инвестиционных ресурсов и даже приверженность собственника – все это будет влиять на выбор стратегических возможностей для конкретной компании.
Экономику поддерживает операционная эффективность, а не прямое уменьшение SKU. Важно оптимизировать количество фаршей, диаметров, типов сырья и оболочки, а не бездумно сокращать ассортимент.
Региональным компаниям не стоит покупать оборудование впрок, переоценивая потенциал продаж с учетом возможной доли рынка в несколько раз. Ничего кроме претензий собственника от недозагруженного оборудования и снижения маржи в отчаянных попытках его загрузить это не дает.
Локальным компаниям без федеральных амбиций важна гибкость и автоматизация, но не высокопроизводительные линии. При условии, что на них, как правило, упаковываются разные продукты и форматы, так как объема региона для загрузки унифицированным продуктом недостаточно – эффективность от покупки подобного оборудования будет существенно ниже ожиданий. Здесь важна честность с самим собой и здравый смысл, а также четкое понимание стратегии развития по географии.
Смежные рынки
Производители колбасных изделий давно перестали работать на рынке колбасных изделий, равно как и ритейл давно не занимается продажей продуктов в торговых точках.
Сети осваивают e-com, развивают производство, открывают фабрики-кулинарии, активно заходя на территорию сегмента HoReCa.
Многие производители колбасных изделий давно производят замороженные полуфабрикаты и имеют фирменные магазины. Те, кто занимается стратегией всерьез, давно и профессионально развивают сегмент готовой еды, переформатируют собственную розницу, дистрибутируют сторонние продукты и осваивают доставку. То есть, развивают бизнес не только в разрезе регионов, продуктов и каналов продаж, но и заходят на совершенно новые рынки, которые для потребителя удовлетворяют одну и ту же потребность – быстро поесть.
Если говорить о потенциале, то все более интересными становятся:
кулинария, особенно продукты to go и готовая еда среднеценового сегмента, так как потенциал развития сегмента лежит в магазинах у дома;
рынок HoReCa (но необходимо оценивать регион присутствия на предмет потенциала сегмента);
замороженные полуфабрикаты, приближенные к ресторанным (например, пицца, которая растет опережающими темпами).
Подводя итоги, хочется подчеркнуть, что региональным компаниям будет все сложнее работать по-старинке. Нелюбимое многими слово «стратегия» должно прочно войти в обиход компаний. Главное помнить, что стратегия не зависит от горизонта планирования. Стратегия – это выбор правильного направления развития, выверенного под компанию, и план конкретных действий, ориентированных на всю бизнес-модель, а не только на продукт и рынок.
Для этого у локальных производителей есть наступающий и, вероятно, 2025 год, в которых спрос, скорее всего, останется стабильным, как и доходы населения. Планировать с уверенностью на более длинные горизонты практически невозможно, но предпосылок ухудшения – достаточно.
Финальное напутствие региональным компаниям на 2024 год: быть проактивными и заниматься развитием, не откладывая на потом.
АвторКайтялиди Ольгабизнес-эдвайзер, директор, Маркетинговое агентство ФНЦ пищевых систем
Выступление Мясного Эксперта на конференции "Мясной состав" организованной компаний КРИСТ в рамках самой важной для мясопереработчиков выставки Агропродмаш 2026. Рассказал про физику кадров на мясокомбинате, как устрое...
Крист выпустили ролик фильм про то, как прошел волейбольный чемпионат среди мясокомбинатов!
Пляжный волейбол, 90-е и тысяча гостей: влог с IX Волейбольного турнира КРИСТ. Показываем, как мясопереработчики со...
Купил на завтрак готовой еды — нарезку докторской :)) К самой колбасе нареканий нет - отличная. Заинтересовался QR-кодом, прошёл на сайт и немного расстроился, что в описании этого рисунка сказано: «Она была создана во...
Пополнение коллекции.
Выставка Агропродмаш 2026 уже на следующей неделе!
Решил в канун выставки устроить у себя на рабочем столе микро-выставку и похвастаться своей коллекционной моделью шприца. Такой только у м...
Итак, мы реализовали функционал, который позволит выбирать количество приходящих рассылок на ваш e-mail в неделю.
ШАГ 1. Для этого в почте, куда приходит наша рассылка с новостями, дойдите до самого низа расс...
Добрый день, коллеги! В пельменном цехе образуются остатки теста, тесто со следами фаршей от пельменей, в конце смены шрот теста помещается в морозильную каме...
Доброго времени суток.
В колбасном цехе демонстративно уволились операторы колбасных шприцев. Теперь стоит производство и вопрос, где взять инструкцию, чтобы...
Коллеги цифровизаторы-интеграторы, айтишники и все умеющие отличать штрих-коды от датаматриксов!
Объясните мне за мою покупку во всех штрихах - тут 5 штри...