Говоря об уходящем годе, приходит в голову только одно слово – неожиданный. Еще осенью 2022 года эксперты хором пророчили тотальное снижение потребления и его перетекание на эконом-сегмент, но российская экономика сработала совсем иначе. В 2023 году мы увидели не снижение, а значительный рост доходов в разных частях страны, вследствие которого увеличилось и потребление, которое, к слову сказать, сказалось отчасти и на сырьевом скачке цен.
Доходы населения
Во многих регионах, которые никогда не отличались высокими среднедушевыми доходами, случился приток денег. По понятным причинам резко увеличились заработные платы, и как следствие – потребление. Здесь причин несколько: с одной стороны – промышленность особого назначения, работающая на полную мощность, с другой – мобилизованные с достаточно высокими для регионов проживания доходами, а с третьей - усиливающаяся нехватка кадров, подстегивающая рост зарплат в целом.
Почему это важно знать? Потому что это понимание в корне меняет плановые приросты, которые должны закладывать компании на 2024 год. Теперь целесообразно смотреть не на Россию и динамику рынка в целом, а на регион, в котором находится компания, так как ситуация может отличаться кардинально в зависимости от местоположения, промышленности и миграции.
Если прирост доходов по данным Росстата во II квартале 2023-го к 2022 году по РФ составил всего 5%, что фактически ниже официальной инфляции, то в таких регионах как Свердловская, Новосибирская, Тюменская, Омская, Томская, Курганская, Тульская и ряд других областей – прирост выражается двузначными цифрами. Москва при этом показала значительный прирост (8%), МО – в зависимости от городского поселения.
Конечно, этот рост не обеспечен ростом рынка, а значит, он подстегивает инфляционные процессы, с одной стороны, и не долговечен – с другой. В 2024 году объем потребления продуктов питания сохранится, но расти, скорее всего, уже не будет.
Кадры и заработные платы
Уровень безработицы в июле 2023 г. по данным Росстата продолжил снижение и достиг нового исторического минимума – 3% от рабочей силы. Но рост все также обеспечивает оборонная промышленность, снижение эффективности производства, отток кадров и нехватка человеческого капитала из-за демографической ямы 1990-х. Это означает, что в ближайшее время дефицит кадров будет только нарастать, как и рост заработных плат.
По итогам 2023 года ожидается увеличение реальной зарплаты на 6,2% г/г. Вслед за ростом выплат, обеспеченных госзаказом, а не рынком, и высоким курса доллара, официальная инфляция сохранится на уровне не ниже 7% в 2024 году. Если пересчитать ее с лекарствами, импортными продуктами и стоимостью услуг – то показатель превыcит и все 15%. Поэтому рост затрат на ФОТ при планировании P&L необходимо закладывать минимум в 5-7% на «синих воротничков», и на уникальных специалистов - если компании хотят сохранять качественные кадры, все 10-15%, так как эта категория работников живет в другой инфляционной парадигме. И, конечно, придется начать уделять время тому, чем ранее многие, особенно региональные компании, не занимались в принципе – работать с брендом с точки зрения работодателя, вкладывать в это время и деньги. Иначе привлекать качественный персонал будет еще сложнее.
Развитие сетевого ритейла
На то, как компания будет развиваться, во многом влияют стратегии развития крупнейшего сетевого ритейла. В некоторых федеральных округах сети практически не показывают органического роста, тогда как в других – увеличение составляет десятки процентов. Например, в центральном регионе прирост топ-10 сетей по колбасной категории за 9 месяцев 2023 года не превышает 4% с учетом новых точек, а на Урале, в Cеверо-Кавказском и Сибирском ФО – это 13-14%. В 2024 году будет активно развиваться Дальний Восток, согласно стратегическим планам крупнейших игроков.
Почему это нужно учитывать? Потому что это изменит всю бизнес-модель отрасли в регионах усиления присутствия: производители увеличивают свои шансы быстрого расширения дистрибуции, но вместе с ними практически наверняка идут на снижение своей маржи на килограмм. Компаниям придется научиться эффективно управлять промо-продажами, работать с ограничениями при повышении цен, подстраивать свой продукт под требования ритейла. А главное, с приходом крупных сетей – в регион тут же зайдут крупнейшие федеральные игроки и тотально переделят рынок. В ключевых сетях доля топ-3 игроков в среднеценовом сегменте таких категорий как вареные колбасы, сосиски и в/к, уже сейчас превышает 70% (в некоторых доходит до 90% в натуральном выражении). Параллельно с этим растет доля СТМ. При этом, наиболее успешные продажи показывают частные марки сетей в высокоценовых сегментах, создавая дополнительную конкуренцию и в этом сегменте.
Это требует от региональных и небольших игроков абсолютно другого подхода к построению ассортимента. Рынок не консолидирован по количеству игроков, но фактическая консолидация в емких сегментах уже произошла: гиганты продолжают завоевывать долю рынка, средние и региональные компании – смещаются в премиальный сегмент, ищут ниши и развивают смежные бизнесы. Пока нет никаких предпосылок, что ситуация изменится. C учетом, что лидеры рынка продолжают заявлять об увеличении производственных мощностей – ситуация будет усложняться, скорее всего, гиганты продолжат расширять зоны влияния на большее количество товарных групп. Это приведет к дальнейшему ужесточению конкуренции.
Сырье
Снижение прироста животного поголовья в 2021-2022 гг. привело к взрывному росту цен в III-IV квартале 2023 года из-за несоответствия роста предложения к спросу со стороны мясопереработки и ритейла, высоких цен на птицу и прочих факторов. Потенциал открытия экспорта в Китай с середины 2024 года (в ожидаемом количестве 350-400 тысяч тонн в год), возможно, приведет к отсутствию резких колебаний цены к нижней границе. С учетом наращивания поголовья в первой половине 2024 года цена, скорее всего, будет снижаться до начата сезона, а далее – будет оставаться стабильно, но приемлемо высокой. Сверхмаржа на низком сырье в 2024 году – маловероятна.
Рост поголовья к 2025 году ожидается на уровне 750 тыс. тонн в убойном весе в сравнении с 2022-м (по данным Национального союза свиноводов), и этого достаточно для относительной стабильности. Многое будет зависеть от цен на птицу. C 1 декабря 2023 года правительство расширило целевые льготные инвестиционные кредиты на производство бройлеров и яйца. Ожидается, что это приведет к расширению предложения на рынке, но, скорее всего, не так скоро, как хотелось бы переработчикам. Возможно, будут введены и дополнительные меры.
Потребление
Несмотря на негативные ожидания, рынок показывает приросты по более дорогостоящим продуктам, как по продажам сетевого ритейла, так и по производству в целом.
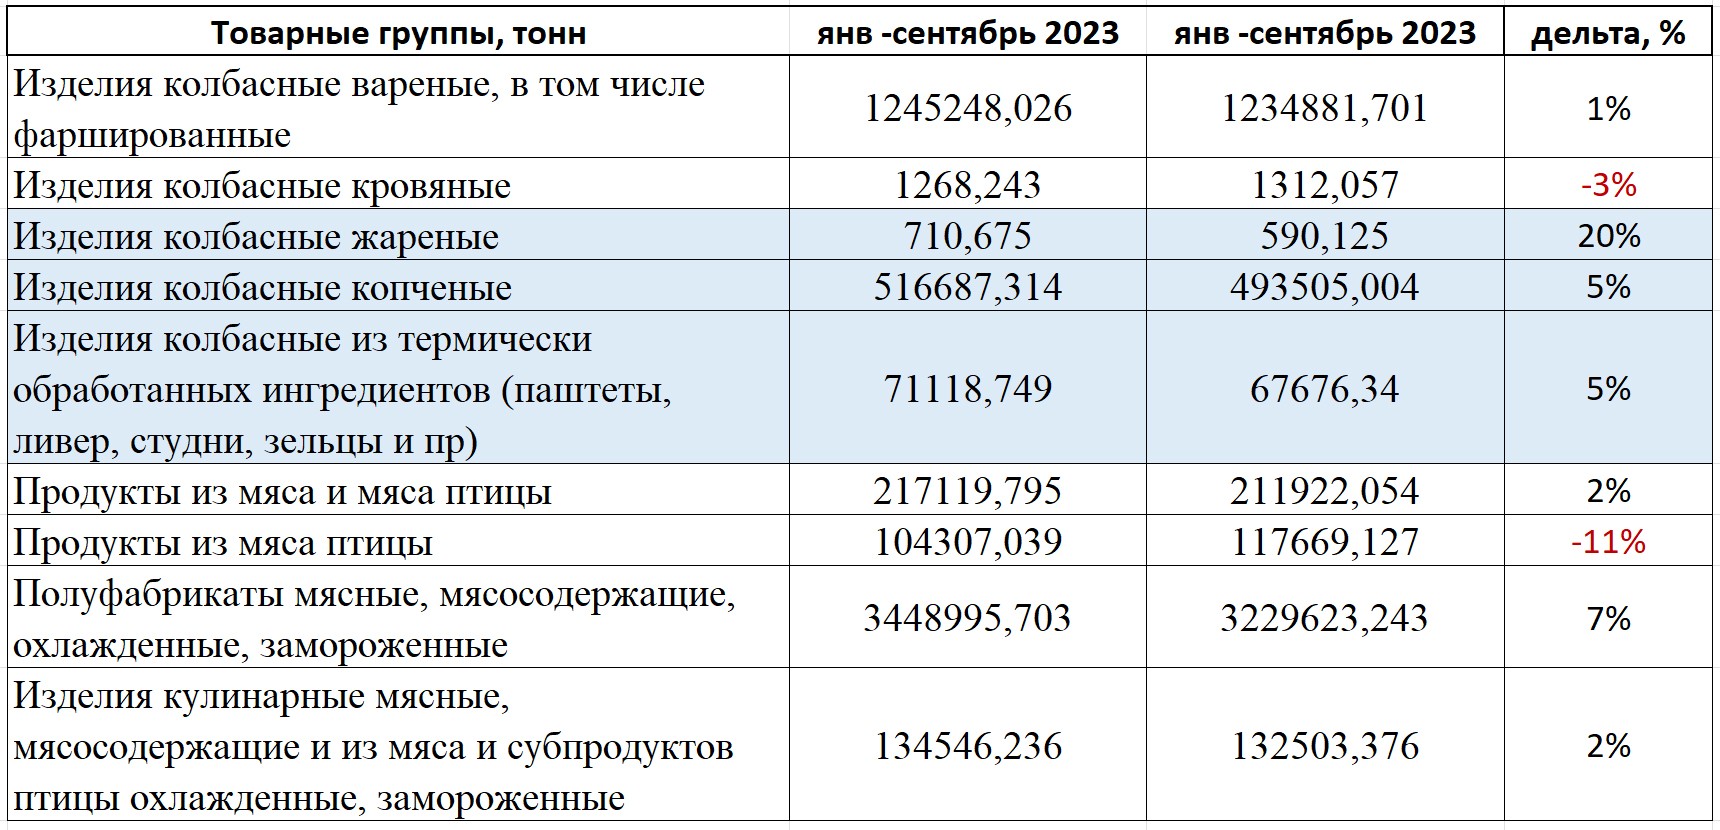
По сравнению с 2022 годом за 9 месяцев 2023-го производство колбасных изделий выросло в целом на 2,1% (с 1 797 965 до 1 835 033 тонн). Если категория вареных колбас и сосисок фактически стагнирует (колбасы незначительно падают, сосиски показывают небольшой рост), то жареные, копченые и субпродуктовые группы уверено растут.
Это связано с ростом потребления в областях с ощутимым ростом доходов и тем, что потребители, отказавшись от целого ряда недоступных товаров non-food, компенсируют более дорогими товарными категориями. Именно поэтому в сетевом ритейле растут продажи экзотики и «вкусняшек».
Продукты из птицы показали падение производства на фоне беспрецедентного роста сырья.
Данные «Росстат»
Сетевой ритейл демонстрирует рост деликатесов, ветчин (из птицы), варено-копченых, сырокопченых и сыровяленых колбас. Продажи низкоценовых продуктов перетекают в дискаунтеры, которые активно развивают практически все крупные игроки рынка. Возможно, это позволит расширить полку сетевых магазинов формата у дома для более высококачественных продуктов. Цена при этом по-прежнему будет иметь значение, поэтому подбирать формат упаковки, вес и внешний вид продукта придется еще более тщательно.
Подводя итоги, хочется сказать о том, что время простых продаж прошло. Рост доходов и потребления, особенно в дорогих сегментах, создает для региональных компаний возможности для повышения маржинальности бизнеса, но при этом – требует более высоких компетенций по созданию дополнительной ценности для потребителя, качественной упаковки продукта, выстраивания промо-стратегий и управления продажами.
Изображение от Freepik
АвторКайтялиди Ольгабизнес-эдвайзер, директор, Маркетинговое агентство ФНЦ пищевых систем
Хочу ввести термин КОЛБАСНЫЙ РЕНЕССАНС и поэтому публикую этот пост, чтобы застолбить выражение за своим авторством.
КОЛБАСНЫЙ РЕНЕССАНС как символ возрождения, как символ нового витка отрасли.
Будет. Грядет Прогно...
Выступление Мясного Эксперта на конференции "Мясной состав" организованной компаний КРИСТ в рамках самой важной для мясопереработчиков выставки Агропродмаш 2026. Рассказал про физику кадров на мясокомбинате, как устрое...
Крист выпустили ролик фильм про то, как прошел волейбольный чемпионат среди мясокомбинатов!
Пляжный волейбол, 90-е и тысяча гостей: влог с IX Волейбольного турнира КРИСТ. Показываем, как мясопереработчики со...
Купил на завтрак готовой еды — нарезку докторской :)) К самой колбасе нареканий нет - отличная. Заинтересовался QR-кодом, прошёл на сайт и немного расстроился, что в описании этого рисунка сказано: «Она была создана во...
Пополнение коллекции.
Выставка Агропродмаш 2026 уже на следующей неделе!
Решил в канун выставки устроить у себя на рабочем столе микро-выставку и похвастаться своей коллекционной моделью шприца. Такой только у м...
Добрый день, коллеги! В пельменном цехе образуются остатки теста, тесто со следами фаршей от пельменей, в конце смены шрот теста помещается в морозильную каме...
Доброго времени суток.
В колбасном цехе демонстративно уволились операторы колбасных шприцев. Теперь стоит производство и вопрос, где взять инструкцию, чтобы...
Коллеги цифровизаторы-интеграторы, айтишники и все умеющие отличать штрих-коды от датаматриксов!
Объясните мне за мою покупку во всех штрихах - тут 5 штри...