Реклама. ИП Романов Владимир Анатольевич, ИНН: 771509998228, erid: 2Ranyktegd9
Честно выполненные KPI могут вести к тихой ликвидации завода. Планомерная «сдача» компании может происходить ежедневно в разных подразделениях. Благополучие бизнеса по чуть-чуть сдается в обмен на требующиеся от этих подразделений показатели. Коммерция обменивает маржу на тоннаж в промо. Производство обменивает «запас прочности» оборудования и людей на выполнение плана. Контракт СТМ меняет сегодняшнюю загрузку на часть завтрашней свободы. Закупки обменивают устойчивость продукта на более дешевое сырье. В итоге рецептура отдает несколько рублей себестоимости в обмен на завоевываемое годами доверие потребителя, который привык к определенному вкусу продукта, к тому, как он ведет себя, например, на сковородке.
Все честно выполняют свой KPI. В каждом кабинете появляется цифра, которую с высоко поднятой головой можно показать собственнику. Но компания тихо скатывается в пропасть. Люди ведут себя рационально. Их премируют за результат, который можно измерить сейчас. При этом никого не премируют за доверие покупателя, которое удалось не потерять через три года, или за снижение зависимости от сети, которая по отчетам приносит деньги.
Новый стратегический разбор «Мясного Эксперта» «Управление себестоимостью колбасы: где завод теряет деньги и где зарыт реальный ресурс» показывает, как проходит эта внутренняя распродажа компании. Показывает это не на уровне высокопарных рассуждений, а препарируя путь конкретного килограмма конкретного продукта от приемки сырья на заводе до кассы в конкретной сети.
Вот примеры трех сделок из аналитического документа, которые показывают, как под позитивными показателями заживо хоронят компанию.
Фото: 123rf.com
Сделка первая. Устойчивость продукта в обмен на восемь рублей
Закупки находят мясо дешевле на 8 руб./кг. При закладке 45 кг на 100 кг сырьевой базы экономия составляет 360 рублей. Деньги настоящие. Закупщик их действительно нашел. При выходе 115 кг это 3,13 рубля на килограмм готового продукта. Но эти 3,13 рубля существуют только на бумаге.
Новое сырье может потребовать другой функциональной смеси, иной дозировки, изменения режима. Могут измениться выход, брак, потери, производительность и время линии. Партия при этом выйдет нормальной. Батон не развалится. Спецификация будет выполнена.
Чем профессиональнее технологи исправят последствия перехода на новый ингредиент, тем проще всем забыть, что этот фокус имел цену. Про экономию никто не соврал. Просто восемь рублей считали в закупках, цену адаптации надо выводить в цеху. До принятия решения две цифры не встретились.
В отчете закупок – это победа. В продукте – результат, который никем не был подсчитан. А как на новый ингредиент отреагирует покупатель, узнать можно лишь несколько месяцев спустя. И если продажи упадут по причине изменения потребительских свойств продукта, на заводе с высокой степенью вероятности не свяжут это с рецептурными трансформациями, о которых к тому моменту все позабудут.
Сделка вторая. Цена в обмен на тоннаж
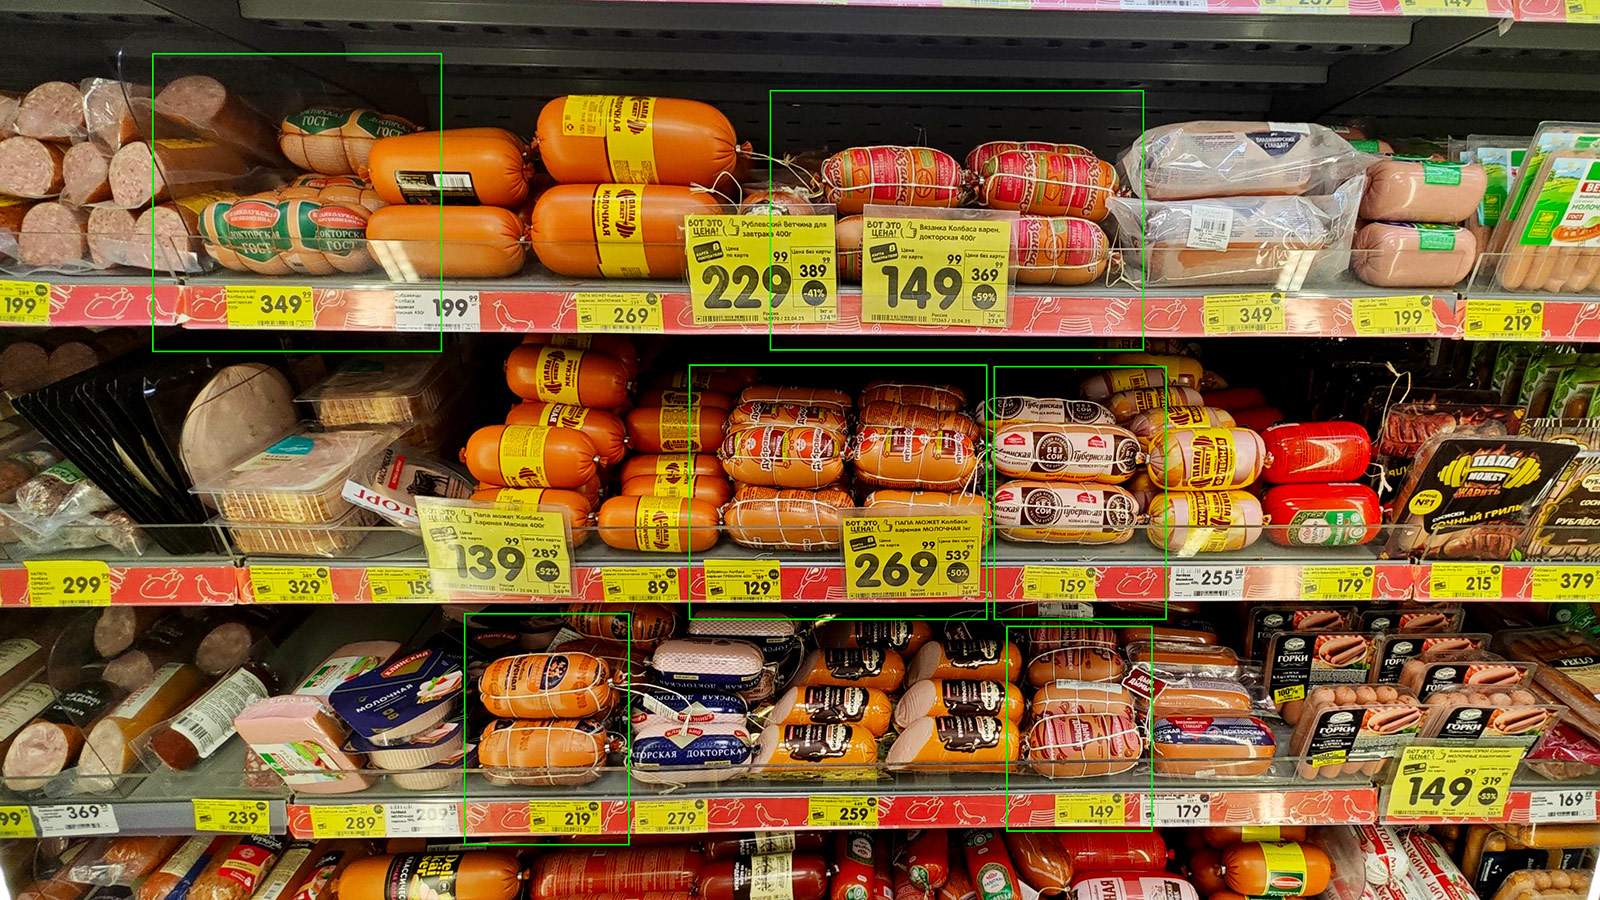
Условная «Докторская» до промо продавалась в сети объемом 10 тонн в неделю. Во время акции продалось 18 тонн. Рост на 80%. Такой слайд приятно показывать собственнику. Но в следующие две недели после акции покупатели вместо обычных 20 тонн приобрели только 15. Пять «дополнительных» тонн условной «Докторской» потребители просто забрали впрок во время скидки.
Еще 1,5 тонны акция отняла у сервелата этого же производителя, который лежал на соседней полке. Покупатель предпочел ему подешевевшую на время «Докторскую». Больше колбасы он есть не стал – просто заменил один продукт завода другим, менее выгодным для предприятия.
Из восьми тонн видимого прироста у предприятия осталось полторы:
8 − 5 − 1,5 = 1,5 тонны.
Скидку же производитель при этом финансировал на всех 18 тоннах. Получается, на каждый килограмм чистого прироста пришлось двенадцать килограммов, проданных со скидкой.
Коммерция не ошиблась. Продажи конкретной позиции действительно выросли на 80%. Сеть получила оборот. Покупатель – скидку. Менеджер – выполненный показатель.
Но что в итоге дала такая акция? Если речь шла об объеме, полке, лояльности сети, выполнении годовых условий – это один разговор. Если в приоритете был просто красивый отчет для собственника – это повод бить в набат. В любом случае цели акции должны быть четко прописаны и оценены при планировании акции. А после ее проведения показатель, по которому акция «сработала», найдется всегда.
Фото: 123rf.com
Сделка третья. Живые деньги в обмен на чистую таблицу
У каждого завода есть расходы, которые не зависят от того, что сегодня делают в цеху. Котельная топится, охрана стоит на проходной, лаборатория делает анализы, бухгалтерия считает, оборудование изнашивается. Все это деньги предприятия, которые тратятся в привычном каждодневном режиме.
В ассортиментном отчете их делят между продуктами. Каждая позиция получает свою долю – пропорционально объему, выручке или как-то иначе, как заведено на заводе. Дальше арифметика простая. Продукт зарабатывает какие-то деньги сверх собственных затрат: сырья, оболочки, работы линии, денег, замороженных в нем до оплаты сетью. Если зарабатываемое на продукте меньше приписанной ему доли общих расходов, в отчете появляется минус.
Минус настоящий. Продукт действительно не покрывает ту нагрузку, которую на него разложили. К расчету вопросов нет. Вопросы возникают к решению, которое нередко делают на его основе: позиция убыточна, уберем ее и перестанем терять деньги. А дальше… Освободившуюся мощность ничем не заняли, расходы завода не сократили, условия контракта с сетью остались прежними.
Но котельная не погасла. Охрана не ушла. Лаборатория, главный инженер, бухгалтерия и амортизация остались, как и прочие расходы. Только теперь эти расходы делят между оставшимися продуктами. Деньги же, которыми выведенный продукт оплачивал свою часть этого хозяйства, исчезли по-настоящему.
Расходы никуда не делись, их просто переложили на соседей по матрице. И, как следствие, экономика каждого продукта на бумаге стала хуже. А что-то и вовсе ушло в минус. И в следующем отчете появится новый кандидат на вывод. Кандидат, созданный не рынком, не сетью и не технологом, а непродуманным решением.
Финансист при этом не ошибся. Он честно ответил на вопрос: каков результат продукта после распределения общих расходов. Просто для решения о выводе нужен другой вопрос – какие из этих расходов действительно исчезнут вместе с продуктом. Там, где его не задают, чистка ассортимента становится все более затягивающим и увлекательным (в самом нехорошем смысле) занятием.
Что завод на самом деле продает
Это лишь небольшая часть кейсов, подробно и с формулами препарированных в новом стратегическом разборе «Мясного Эксперта». Эти кейсы о том, как в разных подразделениях компании маленькими партиями продают ее будущее.
Например, когда предприятие удешевляет канонический продукт, но сохраняет прежнее имя. В этой ситуации компания использует накопленное доверие потребителя как бесплатное сырье. Экономия возникает сегодня. Покупательский счет в виде отказа от продукта придет позже.
Когда завод самозабвенно отдает мощности под СТМ, он в моменте получает объем и деньги, но взамен раскрывает свою «кухню». Сеть узнает спецификацию, возможности линии, историю качества и допустимый уровень цены. Дальше это знание работает уже не только по СТМ: торговаться о цене на собственные бренды вы будете с менеджером, который понимает, сколько вы способны выдержать. СТМ – это деньги и загрузка сегодня в обмен на часть свободы завтра.
Когда линию разгоняют до предельной скорости ради выполнения плана, в отчете появляется красивый показатель производительности. Но завод зарабатывает не на скорости линии, а на количестве годной продукции, выпущенной за смену. На пределе же растут разрывы оболочки, остановки, мойки и потери. Поэтому более спокойный и устойчивый режим может дать к концу смены больше готового продукта. Производство обменивает реальную выработку на красивую скорость в отчете и дополнительные потери.
Когда коммерция приучает продукт продаваться только по акции, предприятие обменивает ценовую устойчивость на текущий тоннаж.
Фото: Мясной Эксперт (2025 г.)
Когда срок годности увеличивают с 30 до 45 суток, коммерция получает более длинное логистическое плечо и спокойную полку. Но если договор с сетью привязан к максимально допустимому сроку оплаты, дополнительные 15 суток жизни продукта могут превратиться в дополнительные 15 дней дебиторской задолженности. Продукт живет дольше – и завод дольше ждет своих денег. Проценты же по этим деньгам не ждут.
Когда производство годами держится на нескольких сильных технологах, мастерах и операторах, выполнение плана покупается за счет их выгорания и незаменимости. В затратах этой зависимости нет. Она проявится в день, когда человек не выйдет в смену.
Так завод продает собственное будущее маленькими партиями. Ни одна из этих «сделок» не выглядит опасной. Общая сумма становится видна, когда возвращать уже нечего.
Разбор не учит экономить на колбасе
В очередном стратегическом разборе «Мясного Эксперта» девять базовых управленческих формул и более 20 расчетных примеров, 85 страниц, 59 источников.
Но его главный продукт – не формулы. В стратегическом разборе есть и еще один слой – экзистенциальный. Разбор призывает задуматься над вопросом, ответить на который решаются не на каждом заводе:
вы продолжаете развивать компанию, готовите ее к продаже или малодушно предпочитаете не видеть реальности, живя в неопределенности, при которой ваше детище постепенно продает само себя?
Если строить дальше – нужно перестать жить в режиме временного владельца. Защитить продукты, которые держат имя компании. Назначить хозяина последствий. Определить допустимую зависимость от сети и СТМ. Вкладываться в людей и данные, даже когда эти расходы ухудшают текущий квартал.
Если готовить компанию к продаже – нужно честно определить горизонт, требования покупателя и цену вложений, которые предстоит сделать до сделки.
Хуже всего третий вариант: не продавать и не строить, а продолжать выжимать возможный результат из того, что должно обеспечивать будущее.
Какой бы путь вы ни выбрали, сначала придется увидеть экономику завода целиком: не по отдельным продуктам, не по красивым KPI подразделений и не по отчетам, где минус появляется слишком поздно. Нужно понять, где предприятие действительно зарабатывает, где просто перекладывает расходы между строками, где покупает сегодняшний результат ценой будущего, а где уже теряет управление. Стратегический разбор «Мясного Эксперта» дает для этого рабочую методологию: как собрать себестоимость, ассортимент, промо, СТМ, отсрочки, мощности и ответственность за решения в одну управленческую картину.
Над этим разбором трудились с июля месяца. Сотни часов изучения публикаций, десятки часов споров внутри команды про детализацию, кейсы и используемые обороты речи в разборе. Получился монументальный труд. Буду раз, если кто-то с производства осознает, что найденные рубли в рецептуре можно быстро потерять дальше.
Прочитав материал - есть над чем задуматься.
В реале действительно мало кто глубоко погружается в цифры, делая акцент на выполнении плана и простом росте продаж год к году.
Хочу ввести термин КОЛБАСНЫЙ РЕНЕССАНС и поэтому публикую этот пост, чтобы застолбить выражение за своим авторством.
КОЛБАСНЫЙ РЕНЕССАНС как символ возрождения, как символ нового витка отрасли.
Будет. Грядет Прогно...
Выступление Мясного Эксперта на конференции "Мясной состав" организованной компаний КРИСТ в рамках самой важной для мясопереработчиков выставки Агропродмаш 2026. Рассказал про физику кадров на мясокомбинате, как устрое...
Крист выпустили ролик фильм про то, как прошел волейбольный чемпионат среди мясокомбинатов!
Пляжный волейбол, 90-е и тысяча гостей: влог с IX Волейбольного турнира КРИСТ. Показываем, как мясопереработчики со...
Купил на завтрак готовой еды — нарезку докторской :)) К самой колбасе нареканий нет - отличная. Заинтересовался QR-кодом, прошёл на сайт и немного расстроился, что в описании этого рисунка сказано: «Она была создана во...
Пополнение коллекции.
Выставка Агропродмаш 2026 уже на следующей неделе!
Решил в канун выставки устроить у себя на рабочем столе микро-выставку и похвастаться своей коллекционной моделью шприца. Такой только у м...
Добрый день.
Можно ли по ТР ТС (как положено,что бы не было ни каких штрафов и тп),в ТР ТС заморозка размороженного мяса запрещена ,а как обстоят дела с ф...
Добрый день, коллеги! В пельменном цехе образуются остатки теста, тесто со следами фаршей от пельменей, в конце смены шрот теста помещается в морозильную каме...
Доброго времени суток.
В колбасном цехе демонстративно уволились операторы колбасных шприцев. Теперь стоит производство и вопрос, где взять инструкцию, чтобы...




Над этим разбором трудились с июля месяца. Сотни часов изучения публикаций, десятки часов споров внутри команды про детализацию, кейсы и используемые обороты речи в разборе. Получился монументальный труд. Буду раз, если кто-то с производства осознает, что найденные рубли в рецептуре можно быстро потерять дальше.
Прочитав материал - есть над чем задуматься.
В реале действительно мало кто глубоко погружается в цифры, делая акцент на выполнении плана и простом росте продаж год к году.