Какова ваша оценка текущего состояния отечественного машиностроения для сегмента мясопереработки и упаковки?
Наши машиностроители во многом преуспели. Сегодня на рынке немало компаний, причём некоторые имеют уже двадцати- или почти тридцатилетнюю историю. Например, в России научились делать хорошие термокамеры. Производителей много, они конкурируют между собой, а крупные заводы уже выбирают их решения вместо европейских. Это, конечно, не означает, что европейское оборудование стало плохим: оно десятилетиями зарабатывало свою репутацию, и многие предприятия продолжают выбирать европейские марки.
Не у всех отечественных производителей всё получается одинаково хорошо. Есть компании, у которых страдает качество. Здесь возникает вопрос цены и позиционирования: если повысить качество и стоимость, оборудование может оказаться даже дороже европейского. Кто тогда его купит?
Но в целом Россия — страна возможностей, и у нас есть все условия для выпуска хорошего оборудования. Отдельно можно отметить отечественный "Русский куттер" — отличный аналог европейского оборудования, с сертификатами Минпромторга. Это удобное, отработанное решение с историей, на котором можно получать прекрасные фарши. Куттер ведь работает в самом сердце колбасного цеха.
Наши предприятия научились качественно изготавливать и детали для старых моделей европейского оборудования. К их качеству нареканий нет.
Отрасль машиностроения развивается. Пока она не так велика, как в европейских странах, но производители растут. Чем больше у них будут покупать деталей и оборудования, тем больше средств они смогут вкладывать в собственные разработки, в работу инженеров и конструкторов. Поэтому покупайте отечественное: давайте нашим компаниям возможность зарабатывать и направлять эти деньги на дальнейшее развитие производства.
Что сейчас является самым важным критерием при обновлении ассортимента у мясопереработчиков?
Критериев много. Если двадцать лет назад технолог мог выбежать с производства со словами: «Я придумал новую колбасу!», то сегодня разработка продукта — это работа всего завода и всех служб, включая маркетинг, исследования и разработки (R&D), создание новых продуктов (NPD). Нужно продумать, для кого предназначена колбаса, как она будет позиционироваться и какие вкусы предложить покупателю.
Иногда срабатывает ситуативный маркетинг: появляется, например, тренд на азиатские вкусы, и производители начинают выпускать соответствующие линейки. Но обычно в отрасли есть лидеры, которые могут позволить себе эксперименты и имеют право на ошибку. Именно они запускают новое.
Большинство остальных производителей копируют уже существующие продукты: смотрят, что появилось у лидеров, и выкладывают рядом свой продукт, похожий по форме и вкусу. К сожалению, такая тенденция у нас есть.
При этом в нынешнее непростое время все стали внимательнее считать деньги. Уже недостаточно рассчитать только рецептуру. Нужно учитывать весь цикл: закупку сырья, затраты на производство, количество задействованных людей, работу оборудования, расходы на промоакции и то, сколько денег в итоге вернётся на завод в виде прибыли.
Ещё десять–пятнадцать лет назад так подробно считали далеко не все. Теперь предприятия всё чаще оценивают полную себестоимость и весь жизненный цикл продукта — от закупки сырья до возврата денег.
Какие успешные кейсы по роботизации вы встречаете у производителей?
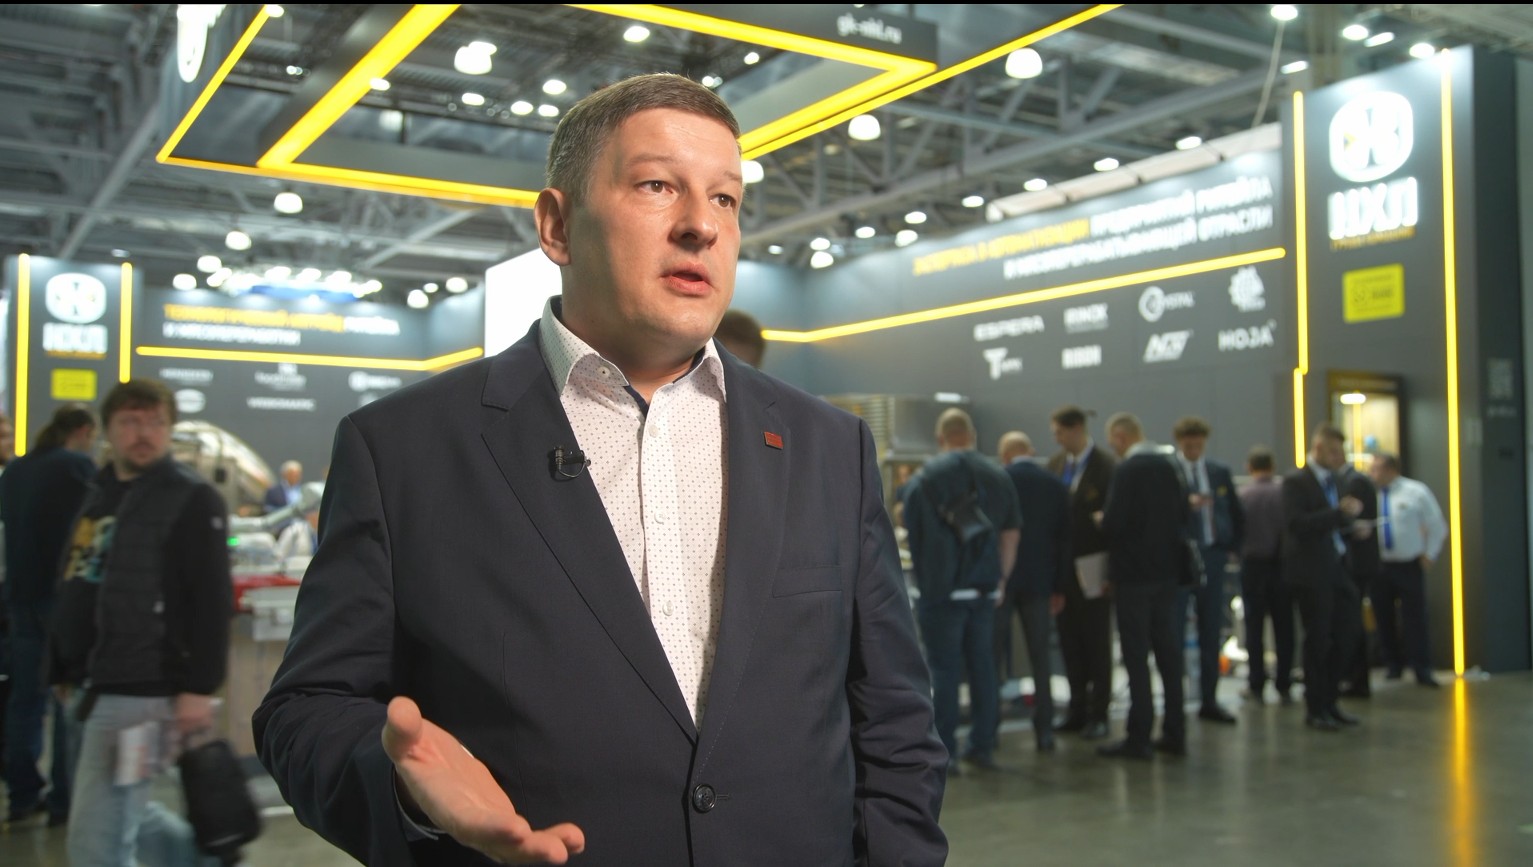
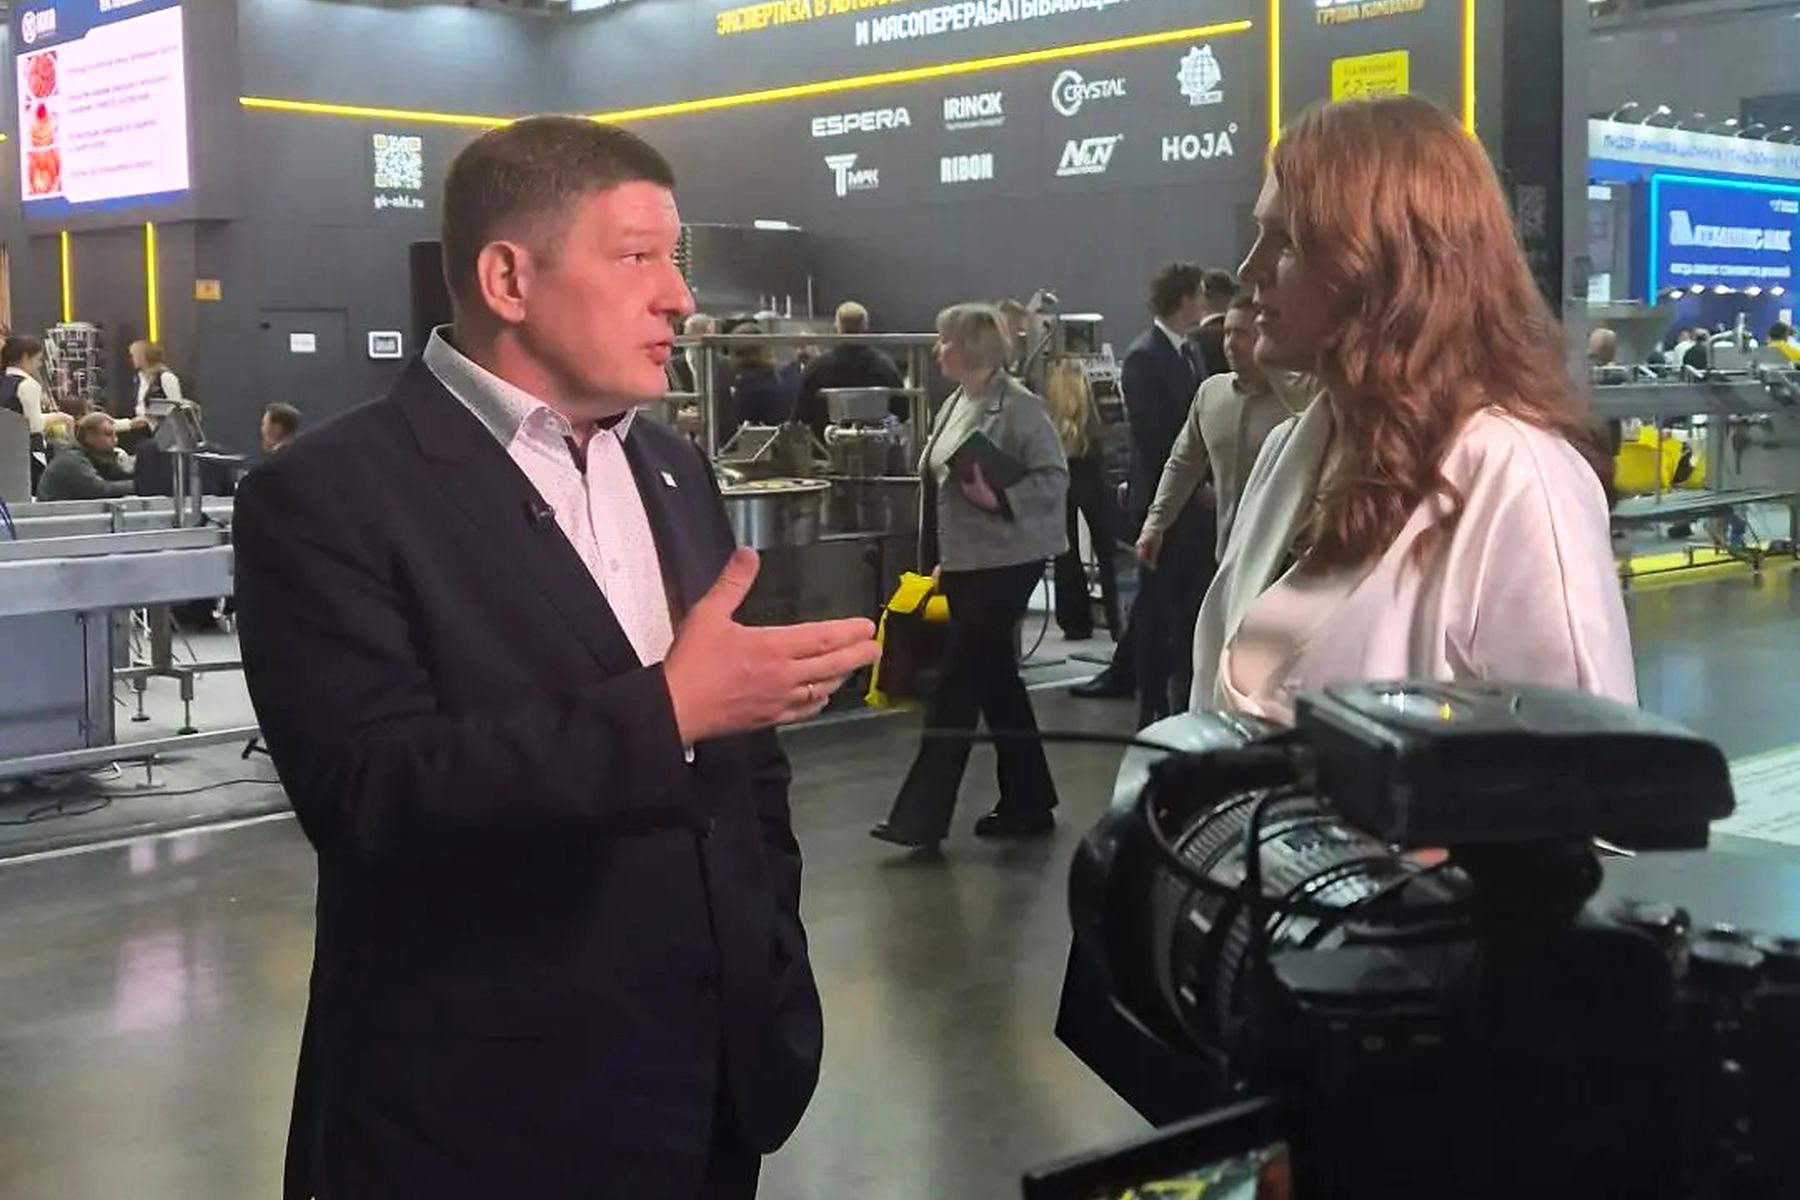
В последнее время я чаще всего вижу автоматизацию укладки и перекладки — операций, где используется простой ручной труд: человек что-то берёт и переносит с одного места на другое. Человек устаёт и может ошибиться, а робот выполняет одну и ту же операцию постоянно, без усталости. За моей спиной как раз работает робот-укладчик.
Ещё одно направление — автоматические склады. Это уже скорее внутризаводская логистика, чем непосредственно технология переработки мяса. Автоматизируют и укладку продукции в лотки перед запайкой, чтобы исключить контакт с руками человека.
Каждый завод идёт своим путём. Где-то оборудование может окупиться в обозримом будущем, а где-то пока дешевле использовать ручной труд. К тому же автоматизировать можно не всё.
Тем не менее стремление к автоматизации — большой тренд. Она помогает решать вопросы санитарии, снижать влияние усталости работников и нехватки людей в смене, когда кто-то по разным причинам не вышел на работу.
Есть и демографический фактор: прогнозируется сокращение населения, а значит, рабочих рук будет меньше. У предприятий сейчас есть возможность вложиться в автоматизацию. В будущем может оказаться, что доступных работников на завод просто не придёт. Поэтому автоматизация сегодня имеет огромное значение.
Готовы ли производители колбас идти в сегмент «Готовая еда»?
Аналитики и консультанты показывают рост категории готовой еды. Но к этим цифрам нужно присматриваться очень внимательно: в статистике сильно смешиваются категории. Например, круассан в хлебном отделе считается обычной выпечкой. Его упаковали во флоу-пак, переложили в отдел готовой еды — и он уже попал в другую категорию.
Мясопереработчики смотрят на этот сегмент как на новое поле для развития, но там действуют другие правила. Колбасу можно продавать круглые сутки в круглосуточных магазинах. У готовой еды есть три пика покупок: завтрак, обед и время после работы. В остальное время она лежит на полке, а сроки хранения очень короткие.
В «Мясном Эксперте» мы запустили серию стратегических разборов и выпустили аналитический разбор про готовую еду. В нём выделили восемь условий, которые мясопереработчику необходимо выполнить для выхода в этот сегмент. Если хотя бы одно из них не соблюдено, идти туда не стоит: можно потерять деньги. Это совершенно другая операционная модель и другая архитектура производства.
На первый взгляд и там и там пищевые продукты. Но самая массовая продукция в мясопереработке — колбаса: она проходит варку и имеет длительные сроки хранения. У готовой еды сроки совершенно другие. Просто организовать её выпуск на том же заводе не получится.
Нужно учитывать и каннибализацию собственного ассортимента. Если люди будут покупать больше готовой еды, они могут покупать меньше колбасы. Получается, развивая новое направление, вы рискуете снизить продажи основной продукции. Выгодно ли это с точки зрения маржи — считайте сами. Нужно решить, готовы ли вы полностью уйти в этот бизнес и как он повлияет на существующее производство.
Поэтому мы и говорим: если хотя бы одно из восьми условий не выполнено, выходить в этот сегмент не надо. Но хочется туда очень многим — это факт.
«Честный знак» воспринимается как неизбежность или как помощник в прослеживаемости?
Конечно, пока он воспринимается прежде всего как неизбежность: это требование правительства, которое нужно выполнять. Производители оценивают его через призму вложений, необходимых для нанесения маркировки, и пытаются понять, как компенсировать эти расходы. Включить их в стоимость продукта сложно: почти все работают с торговыми сетями, а поднять цену там непросто.
Вложения действительно большие, особенно если речь идёт о крупных заводах. Негатива много: предприятия только прошли через внедрение «Меркурия», а теперь нужно решать новую задачу.
Есть и технические сложности. Например, с некоторых оболочек маркировка отваливается. Таких нюансов немало. Многие предприятия уже участвовали в эксперименте, пробовали решения и работали над возникающими проблемами. В итоге все эти трудности преодолеют, но пока их много.
Я думаю, оценивать результаты осеннего запуска стоит примерно через год. Особенно тяжело небольшим заводам: для них это вложения, которые могут окупаться очень долго. Поэтому недовольство среди производителей есть, прежде всего у малых предприятий.
В выигрыше окажутся крупные системные заводы, которые смогут выстроить всю цепочку и обеспечить её правильную работу.
Что бы вы посоветовали российским производителям обязательно учитывать при планировании 2027 года?
Прежде всего помнить: вкусное покупают, невкусное не покупают. Этот совет действует круглый год и останется актуальным и в 2028-м, и в 2029-м.
Сейчас время большой экономии и переосмысления устройства операционной архитектуры заводов. Налоговая база выросла, сложностей стало больше, оборудование и запчасти дорожают. Поэтому я рекомендую смотреть на весь процесс производства колбасы, а не искать возможности снижения себестоимости только там, где удобно, — как под фонарём, потому что там хорошо освещено.
Нужно разобрать весь производственный цикл и понять, где возникают дополнительные потери. Например, учтены ли в себестоимости переработки сотрудников и простои оборудования? Нужна ли ассортиментная позиция, которая выпускается в небольшом объёме, но требует дополнительной мойки оборудования или смены плёнки? Возможно, она тормозит производство и мешает предприятию зарабатывать на другой продукции. Это уже вопросы устройства бизнеса и организации процессов.
Колбасу мы делать научились — с этим проблем нет. Теперь важно управлять себестоимостью и искать потери в других процессах, а не только пытаться удешевить рецептуру. Технолог может найти более дешёвое мясо или добавку, но затем на переговорах опытный представитель торговой сети поймёт, что у производителя ещё есть возможность снизить цену. И вся полученная экономия уйдёт сети.
Поэтому мой главный совет переработчикам: не отдавайте свои деньги торговым сетям. Не раскрывайте весь запас для снижения цены и умейте сказать: «Всё, дешевле не могу!»